
一、问题由来
截至2022年11月9日,上海证券交易所(以下简称“上交所”)及深圳证券交易所(以下简称“深交所”)披露已受理的公募REITs项目总计24个(其中深交所已受理数量为9个,上交所已受理数量为15个,仅统计首发项目)。在公募REITs项目的法律问题中,同业竞争是需要中介机构核查并发表意见的重要问题。从披露的《招募说明书》及《基金法律意见书》看,每个项目均会阐述项目中存在的同业竞争具体情况及采取的避免利益冲突措施。由于公募REITs业务在我国开展时间较短、申报项目数量相对较少,关于公募REITs项目中的同业竞争审核尺度需结合相关规定及已披露案例综合把握。
笔者结合实务经验及现有的公募REITs相关规定及已披露案例(以产业园类型为例)就公募REITs项目中同业竞争的审核尺度及应对思路问题梳理如下,供大家参考。
二、公募REITs中关于同业竞争的规定
(一) 证监会的相关规定
中国证券监督管理委员会于2020年8月6日发布《公开募集基础设施证券投资基金指引(试行)》(中国证券监督管理委员会公告〔2020〕54号,以下简称《54号文》)。《54号文》第九条规定了“基金管理人应当制定完善的尽职调查内部管理制度,建立健全业务流程,对基础设施项目出具的尽职调查报告应当包括下列内容:……(九)同业竞争、关联关系及关联交易等潜在利益冲突情况;……”;《54号文》第七条规定了“基金管理人应当对拟持有的基础设施项目进行全面的尽职调查,聘请符合规定的专业机构提供评估、法律、审计等专业服务”;第十条规定了“基金管理人可以与资产支持证券管理人联合开展尽职调查,必要时还可以聘请财务顾问开展尽职调查。”《54号文》第四十条规定:“外部管理机构同时向其他机构提供基础设施项目运营管理服务的,应当采取充分、适当的措施避免可能出现的利益冲突。”
从上述规定表述看,同业竞争属于利益冲突情况,基金管理人及其聘请的中介机构在实务中应对该情况进行核查,并在尽职调查报告中有所体现。外部管理机构为重点核查对象。
(二) 交易所的相关规定
上交所于2021年1月9日发布《上海证券交易所公开募集基础设施证券投资基金(REITs)规则适用指引第1号——审核关注事项(试行)》(上证发〔2021〕10号),深交所也于同日发布《深圳证券交易所公开募集基础设施证券投资基金业务指引第1号——审核关注事项(试行)》(深证上〔2021〕144号)。上述两个指引均规定:存在外部管理机构同时向基金管理人以外的其他机构提供同类基础设施项目运营管理服务情形或可能的,基金管理人应当进行核查,说明其合理性、必要性以及避免同业竞争及可能出现的利益冲突的措施,该等措施应当合理和充分。
从上述两个指引规定表述看,外部管理机构为重点核查对象,如存在同业竞争情形,应采取避免同业竞争及可能出现的利益冲突的措施。
(三) 基金业协会的相关规定
中国证券投资基金业协会于2021年2月8日发布《公开募集基础设施证券投资基金尽职调查工作指引(试行)(2021.02.08)》(以下简称《尽调指引》)。《尽调指引》第十四条关于“调查项目公司同业竞争”部分规定:调查原始权益人、基础设施运营管理机构的实际业务范围、业务开展情况、是否向其他机构提供基础设施项目运营管理服务、运营管理或自持的其他基础设施项目与本基础设施项目的可替代性等情况;判断上述参与机构相关业务是否与项目公司存在同业竞争,如存在同业竞争,是否采用充分、适当的措施避免可能出现的利益冲突;调查原始权益人及控股股东、实际控制人持有的其他同类资产情况,对基础设施项目和原始权益人及其控股股东、实际控制人持有的其他同类资产的区域分布、盈利能力等情况进行比较,原始权益人为境内A股上市公司的,对于其他同类资产的调查可不包含原始权益人控股股东、实际控制人。
相比较上述规定而言,证监会及交易所层面规定仅侧重核查“外部管理机构”,《尽调指引》对调查原始权益人、基础设施运营管理机构、原始权益人的控股股东、实际控制人的同业竞争情况均作了相应规定。
三、公募REITs中的同业竞争审核尺度等相关问题
从公募REITs相关规定看,公募REITs项目中的同业竞争审核尺度及相关实务问题判断如下:
(一) 公募REITs项目中的同业竞争审核尺度
公募REITs项目中的同业竞争问题与IPO项目中同业竞争问题要求不同。同业竞争在IPO项目中为审核红线(主板),科创板、注册制后创业板对同业竞争的要求为不存在对发行人“构成重大不利影响的同业竞争”。公募REITs项目中对同业竞争并未禁止,亦不属于审核红线,仅要求采取合理、充分、适当的措施避免利益冲突。可见公募REITs项目对同业竞争要求更低。
(二) 竞争方主体范围
从公募REITs相关规定及案例看,规定与案例中涉及的竞争方主体范围如下:
1. 运营管理机构(重点核查对象):从相关规定看,运营管理机构为重点核查对象;证监会及交易所层面规定仅侧重核查“外部管理机构”,基金业协会层面规定才涉及始权益人及控股股东、实际控制人的核查。从案例看,部分项目中的运营管理机构为原始权益人受托担任,如“建信中关村产业园封闭式基础设施证券投资基金”;部分项目中的运营管理机构是由具备资质的第三方独立机构受托担任,如“华安张江光大园封闭式基础设施证券投资基金”。
2. 原始权益人及其的控股股东、实际控制人(原始权益人为境内A股上市公司的除外)。
3. 基金管理人及其控股股东:如上交所于2022年8月19日就“国泰君安东久新经济产业园封闭式基础设施证券投资基金”反馈意见问及:“(二)关于同业竞争安排。根据公开信息,基金管理人后续拟管理同类项目,请基金管理人补充披露在同类项目的运营管理、扩募安排、决策机制等方面的利益冲突防范机制。”
4. 基金托管人:相关规定及案例的法律意见书中并未将基金托管人列为同业竞争的核查对象,但从部分案例看,部分项目的招募说明书会论述基金托管人及下属企业与项目或基金不存在同业竞争情形。
(三) 同业竞争的认定
根据《尽调指引》第十四条规定,针对原始权益人、基础设施运营管理机构,要从其实际业务范围、业务开展情况、是否向其他机构提供基础设施项目运营管理服务、运营管理或自持的其他基础设施项目与本基础设施项目的可替代性等情况判断上述参与机构相关业务是否与项目公司存在同业竞争。还要从原始权益人及控股股东、实际控制人持有的其他同类资产情况,对基础设施项目和原始权益人及其控股股东、实际控制人持有的其他同类资产的区域分布、盈利能力等情况进行比较。
其中“可替代性”是判断同业竞争的重要参考,如业务范围存在差异,或所在区位相距较远则可能会作为论证不存在“可替代性”的依据之一,进而判断不存在同业竞争情形。相较于IPO项目中同业竞争认定而言,公募REITs基于基础资产区域分布的特性,通过论证区位相距较远(如不同省份)而论证不构成同业竞争存在较大空间。
(四) 同业竞争规范要求
公募REITs相关规定仅要求如存在同业竞争,应采用合理、充分、适当的措施避免可能出现的利益冲突。相关规定暂未要求采取类似IPO项目中“买进来、卖出去、注销掉”那种严格的规范整改方式。
四、部分公募REITs案例
部分产业园类型案例如下:
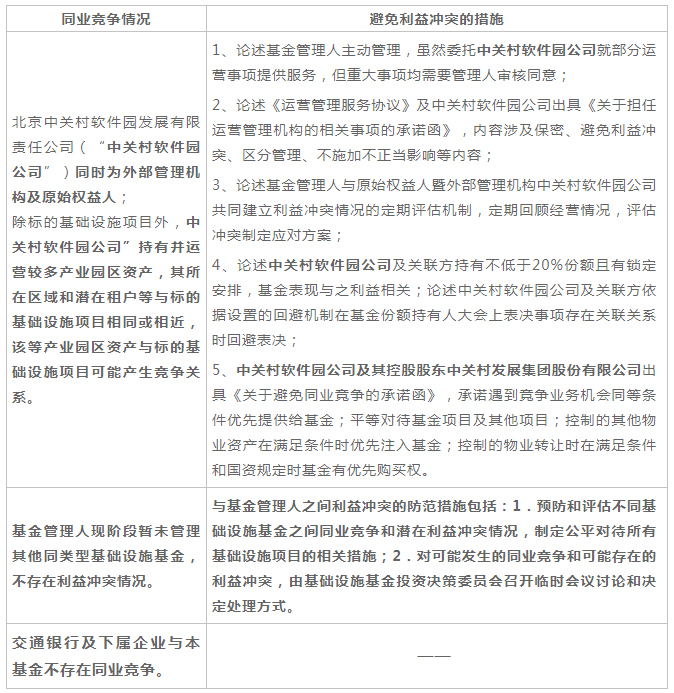
案例一:建信中关村产业园封闭式基础设施证券投资基金
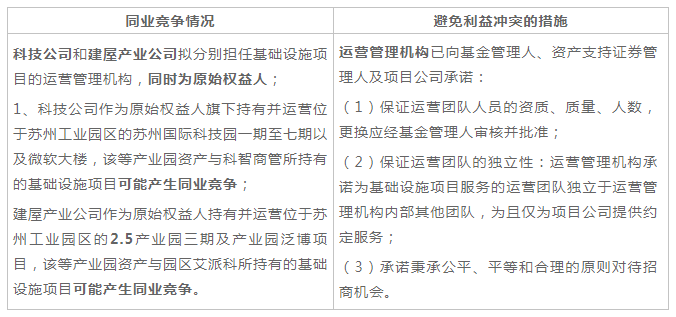
案例二:东吴苏州工业园区产业园封闭式基础设施证券投资基金
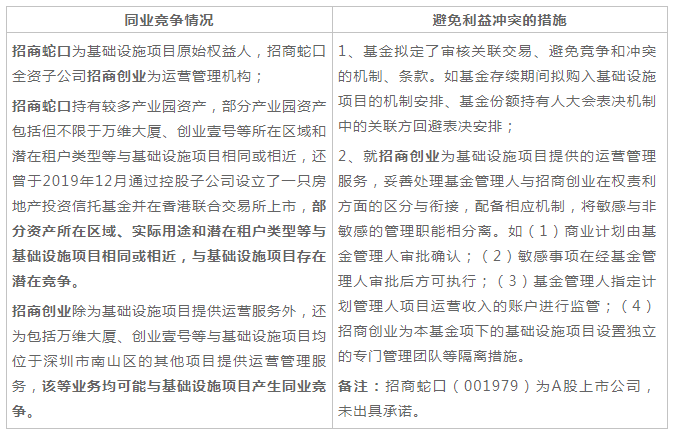
案例三:博时招商蛇口产业园封闭式基础设施证券投资基金
案例四:华安张江光大园封闭式基础设施证券投资基金
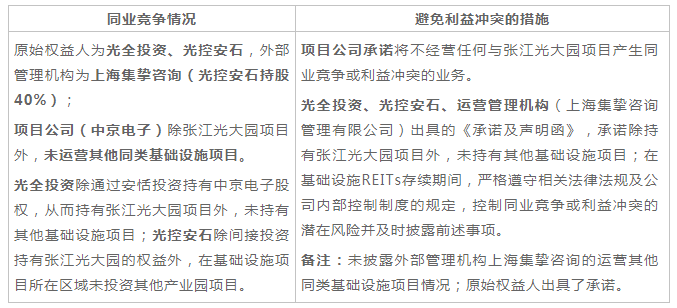
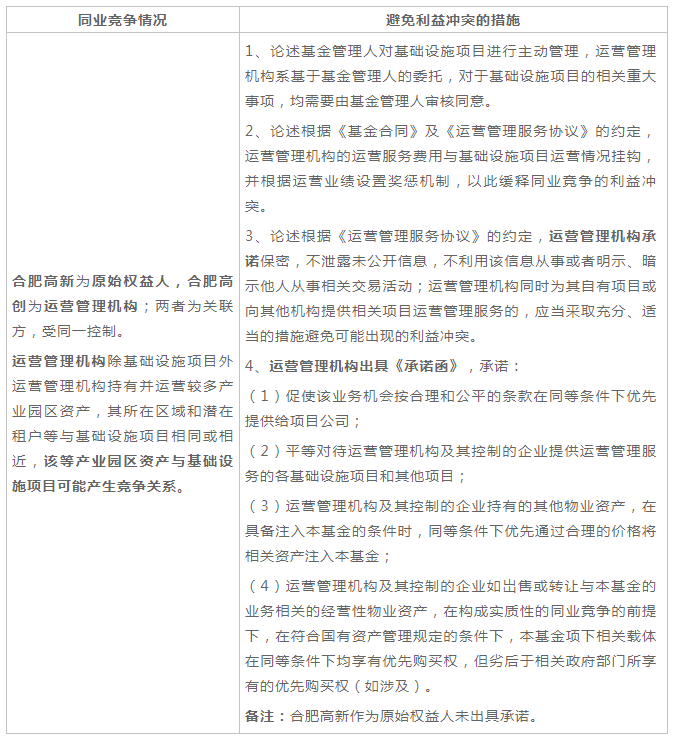
案例五:华夏合肥高新创新产业园封闭式基础设施证券投资基金
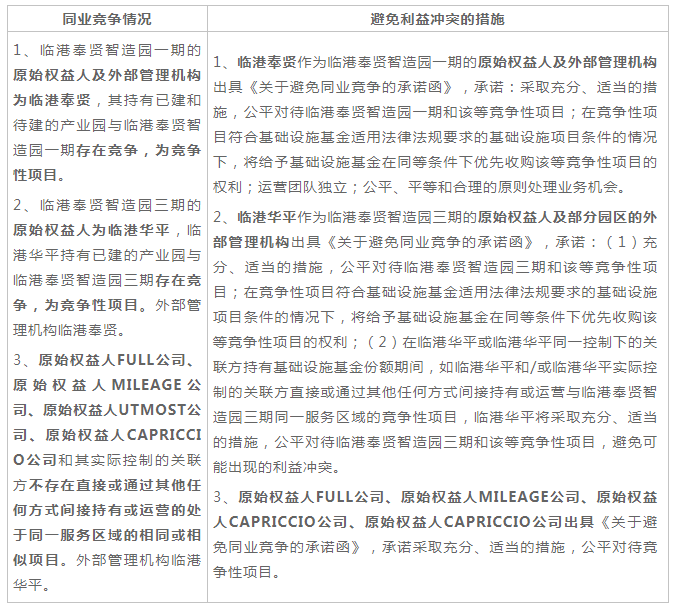
案例六:国泰君安临港东久智能制造产业园封闭式基础设施证券投资基金
五、避免利益冲突的措施
结合相关案例看,常见的避免利益冲突的措施如下:
(一) 论述基金管理人主动管理及重大事项审核
论述基金管理人主动管理基金运营,虽然委托运营管理机构(大多为原始权益人)就部分运营事项提供服务,但重大事项均需要管理人审核同意。
(二) 论述运营管理机构约定避免利益冲突的义务
论述基于《运营管理服务协议》或运营管理机构出具《关于担任运营管理机构的相关事项的承诺函》中避免利益冲突相关的义务,如内容涉及保密、避免利益冲突、区分管理、不施加不正当影响等内容。
(三) 论述运营服务费用与基础设施项目运营情况挂钩
论述运营服务费用与基础设施项目运营情况挂钩,以此缓释同业竞争的利益冲突,充分激励运营管理机构积极管理标的基础设施项目,提升基础设施项目收入、估值。
(四) 论述建立了避免、应对利益冲突情况的机制
论述基金管理人与原始权益人暨外部管理机构共同建立利益冲突应对机制:如定期评估机制,定期回顾经营情况,评估冲突制定应对方案;如原始权益人及关联方依据设置的回避机制在基金份额持有人大会上表决事项存在关联关系时回避表决;如基金存续期间拟购入基础设施项目的机制安排;如将敏感与非敏感的管理职能相分离。
(五) 论述原始权益人及关联方与基金利益相关
论述原始权益人及关联方持有不低于20%份额且有锁定安排,基金表现与之利益相关,为利益共同体。
(六) 竞争方出具承诺
竞争方出具《关于避免同业竞争的承诺函》为IPO项目中常见措施,在公募REITs中仍然为常见且最为重要的措施。承诺内容一般包括如下要点:
1. 原始权益人(部分同时受托为运营管理机构)、控股股东、实际控制人出具承诺
(1) 承诺平等对待基金项目及其他项目,承诺公平、平等和合理的原则对待招商机会;
(2) 承诺遇到竞争业务机会同等条件优先提供给项目公司;
(3) 承诺控制的其他物业资产在满足条件时优先注入基金;
(4) 承诺控制的物业转让时在满足条件和国资规定时基金有优先购买权。
2. 运营管理机构出具承诺
(1) 保证运营团队人员的资质、质量、人数,更换应经基金管理人审核并批准;
(2) 保证运营团队的独立性:独立于运营管理机构内部其他团队,为且仅为项目公司提供约定服务;
(3) 在基础设施REITs存续期间,严格遵守相关法律法规及公司内部控制制度的规定,控制同业竞争或利益冲突的潜在风险并及时披露前述事项。
六、总结
从公募REITs相关规定及已披露部分案例看,笔者简要总结如下:
(一) 同业竞争审核尺度及应对
公募REITs中同业竞争审核尺度:公募REITs中同业竞争问题普遍存在,不会构成实质性障碍;审核尺度上较为宽松,采用合理、充分、适当的措施避免可能出现的利益冲突即可,不会要求采取类似IPO项目中“买进来、卖出去、注销掉”那种规范整改方式。
同业竞争应对方式一般为:
1. 阐述基金管理人可以控制项目运作,可以管理受托运营管理机构,避免受托运营管理机构在日常管理中出现利益冲突情形。
2. 阐述基金管理人在委托运营管理机构时已经针对避免利益冲突事宜做了相关约定或安排。
3. 阐述委托运营管理机构收取服务费与运营基础设施项目收益成正比,因此理论上会以有利于项目运营的方式对待项目。
4. 阐述建立了避免、应对利益冲突情况的机制,可以有效避免、应对原始权益人暨外部管理机构出现利益冲突情形。
5. 阐述原始权益人及关联方与投资人为利益共同体,因持有较大份额,同样会以有利于项目运营的方式对待项目。
6. 原始权益人一般承诺:平等对待商业机会、招商机会优先提供给项目公司、有合格资产可注入时优先注入基金、有合格资产可转让时优先转让给基金;运营管理机构一般承诺:运营团队独立性及团队成员质量、接受委托人管理,严格遵守相关制度等。
7. 出于项目顺利通过考虑,原始权益人的控股股东及实际控制人可以作出承诺,但为上市公司情形除外。
(二) 公募REITs项目中同业竞争要求相对较低的原因
1. 原始权益人转让资产后理论上不再是竞争方
理论上,原始权益人转让资产后不再是竞争方,这是相关规定没有对原始权益人重点规制的原因之一。但原始权益人可以对项目施加的实际影响力不容易评估,尤其是部分原始权益人或其关联方受托管理运营项目时。
2. 原始权益人名下往往普遍持有较多同类基础资产
公募REITs项目中原始权益人名下往往普遍持有较多同类基础资产,除了入池资产外,原始权益人还会有其他一定数量资产因为资产质量不符合或者其他考量因素未能纳入。原始权益人及其控股股东、实控人名下难免会有其他相同或近似业务的基础资产,除非要求全部同类资产都纳入,否则同业竞争情形可能难以避免。
3. 类比IPO项目清理同业竞争难度大且必要性低
以产业园为例,产业园区一般要求必须位于自由贸易试验区、国家级新区、国家发展改革委确定的战略性新兴产业集群,符合条件的产业园一般为当地国资委下属企业持有资产。产业园区的公募REITs项目实际就是国有企业通过基础资产融资,国有企业可能仅仅是拿出少数产业园来融资(比如中关村软件园),而国有企业及实控人名下实际控制的产业园数量可能比入池资产数量还多,因为少量入池资产按照IPO要求去整改剩余大量资产可能比较不经济,也存在较大清理难度。该国有企业作为原始权益人也会持有不低于20%的基金份额,原始权益人作为利益相关方同业竞争的动力可能不足,因此清理必要性可能较低。
4. 高质量运营管理机构数量有限
以产业园为例,一般园区管理都是产权人即原始权益人或其关联方自行管理。在公募REITs项目中,大部分运营机构为原始权益人受托转为运营机构继续对基础资产进行管理。产业园的管理运营区别于普通写字楼租赁业务,由于其国有属性及产业聚集属性等特点,专门从事产业园运营管理机构并未完全市场化,数量也相应有限。相对于外部运营管理机构而言,原始权益人对自身的基础设施运营具有更丰富的运营管理能力。因此,出于成本、效率及管理质量等因素考虑,管理人更愿意选择原始权益人或其关联方继续运营管理,如果要求运营管理机构(大部分为原始权益人)严格按照不存在同业竞争的尺度去整改并不现实。
综上,随着后续公募REITs相关法规的完善、项目数量的增加,纳入项目的基础资产范围可能会进一步扩大,相关法律问题的审核尺度也将更加明确统一。由于我国公募REITs项目开展时间较短、项目单数较少等因素限制,对于实务中的同业竞争等法律问题审核理念及审核尺度变化还有待结合后续发展继续观察。
【 特别声明:本篇文章所阐述和说明的观点仅代表作者本人意见,仅供参考和交流,不代表本所或其律师出具的任何形式之法律意见或建议。】