
摘要:商品房抵押权预告登记在司法实践中能否实现优先受偿饱受争议,在《中华人民共和国民法典》(以下简称《民法典》)出台前,各地法院司法裁判并不统一;在《民法典》及担保法司法解释出台后,在一定条件下赋予抵押权预告登记优先受偿的效力。但即便如此,对于债权人而言明确抵押权预告登记是否满足优先受偿的条件仍存在难度。通过分析司法实践中抵押权预告登记的效力认定,探索如何应用抵押权预告登记制度以保护债权人利益。
目 录
一、司法实践对于抵押预告登记的不同理解
二、抵押权预告登记在司法实践中的审查尺度
三、抵押权预告登记解析
四、预告抵押权利人救济途径
一、司法实践对于抵押预告登记的不同理解
(一) 抵押预告登记的兴起
房地产企业出售的房屋分为现售房和预售房,中国大陆在第一次房改时期在从中国香港引入商品房预售制度,俗称“卖楼花”、“卖期房”。商品房预售制度在一定程度上满足房地产开发企业的资金需求,盘活房地产开发企业资金链,因而被广泛采用,但是由此产生一系列纠纷如逾期交付、无法办理产权登记等也随之显现。
随着商品房预售制度的引入,国家完善相关法律法规加强对预售房屋的监管,因预售房屋没有满足办理产权登记(俗称“小产权”)的条件,无法办理抵押权登记,所以购房人与房地产开发企业签订《商品房预售合同》并办理商品房预告登记,以贷款支付购房款的购房人向银行或其他金融机构申请办理按揭贷款时,与银行或其他金融机构签订抵押合同,办理商品房抵押预告登记,房地产开发企业承担阶段性担保责任。
银行或其他金融机构办理抵押权预告登记的原因在于认为购房人无法按约还贷时其对案涉房屋的拍卖款及折价款等享有优先受偿权,但是司法实践中法院关于商品房抵押预告登记是否享有优先受偿权存在争议。
(二)《民法典》出台前后司法实践对于抵押预告登记的认定
《民法典》出台之前,《中华人民共和国物权法》(以下简称《物权法》)第20条及《最高人民法院关于适用<中华人民共和国物权法>若干问题的解释(一)》(以下简称《物权法解释(一)》)第4条对预告登记的效力予以规定,其明确预告登记为了保障物权的实现。学理认为预告登记具有权利保全、顺位保证、破产保护等效力。[注1]《不动产登记暂行条例实施细则》(2016.01.01 实施,现已被修订)第八十五条明确认预购商品房可以办理抵押权预告登记。以“抵押预告登记 优先受偿权”为关键词在威科先行法律信息库(https://law.wkinfo.com.cn)进行检索,在2019年度江苏省范围内共检索到146份裁判文书,其中涉及抵押预告登记是否享有优先受偿权为争议焦点的判决共计144份,具体分布如下:
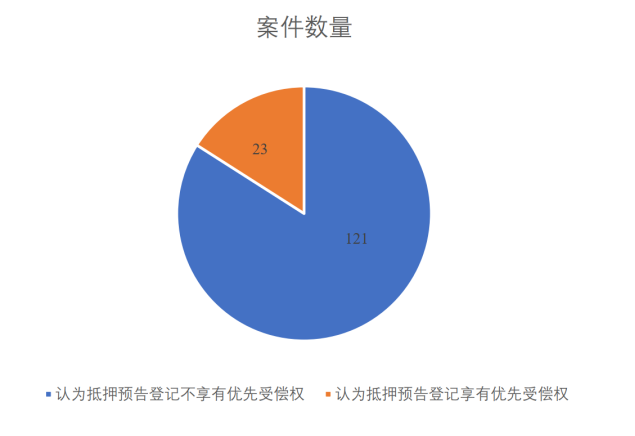
司法实践中认为抵押预告登记不享有优先受偿权的裁判观点占多数,其理由为:抵押预告登记仅对违背预告登记内容的后发生的不动产物权处分行为具有排他效力,不等同于抵押登记,在没有对案涉房屋办理抵押登记的情况下要求行使抵押权,没有法律依据。[注2]
认为抵押预告登记享有优先受偿权的理由为:预告登记的本质特征是使被登记的请求权具有物权的效力,对后来发生的与该项请求权内容相同的物权的处分行为,具有排他的效力,保障预告登记的请求权的将来实现。[注3]
《民法典》及《最高人民法院关于适用<中华人民共和国民法典>有关担保制度的解释》(以下简称《担保法解释》)出台后,肯定抵押权预告登记在满足一定条件下享有优先受偿权。但是在法院裁判文书的说理部分中,对于抵押权预告登记效力的审查仍存在留白。
二、抵押权预告登记在司法实践中的审查尺度
(一) 抵押预告登记实现优先受偿的条件
《担保法解释》第五十二条的规定,抵押权预告登记有效需同时满足“办理建筑物所有权首次登记、预告登记的财产与办理建筑物所有权首次登记时的财产一致、抵押预告登记有效”三个条件。
(二) 抵押预告登记权利人确认抵押预告登记的困境
首先,抵押预告登记权利人以及购房人对于是否能够办理建筑物所有权首次登记不知情,且预告登记的财产与办理建筑物所有权首次登记时的财产是否一致依赖于建筑物所有权首次登记的权属证明。
经在某案件中咨询不动产登记中心,建筑物所有权首次登记材料的调取需要法院开具调查令,向法院申请开取调查令的前提是已经起诉。但抵押预告登记权利人之所以想要了解预购商品房是否办理建筑物所有权首次登记,是基于其在起诉购房人前需综合考虑债权实现可能性,确定是否将开发商列为被告要求其承担阶段性保证责任。如抵押预告登记权利人对是否能够办理产权登记不知情,就会增加预告登记权利人的诉讼成本,且对开发商以及抵押预告登记权利人之间的未来合作产生影响。
其次,关于抵押预告登记是否有效,预告登记权利人也不知情。《民法典》第九十条规定:“预告登记后,债权消灭或者自能够进行不动产登记之日起九十日内未申请登记的,预告登记失效。” 对于预告登记失效九十日的起算点应以买受人或者预告登记权利人主观上知道或者应当知道能够进行本登记之日作为计算的起点,不能以客观上具备办理本登记条件之日起作为计算的起点。[注4]
预告登记失效的时间为除斥期间,不适用中止、中断等相关规定;且按照文义解释如果预告抵押登记权利人主观上知道能够进行抵押登记但客观上购房人不配合办理,也会产生抵押预告登记失效的法律后果。但在众多司法判决中,法院在确认预告登记是否有效时,基于对抵押预告登记权利人利益的保护,通常以案涉房屋未办理抵押登记并非预告登记权利人的过错为由,支持其就案涉房产享有优先受偿权的诉请,那么“债权消灭或者自能够进行不动产登记之日起九十日内未申请登记的,预告登记失效”的法律规定在司法实践中被束之高阁。
抵押预告登记权利人对预购房屋是否能够进行不动产登记不知情。只有房地产开发企业对预购房屋是否能够进行不动产登记知情,满足过户条件后通知购房人办理产权登记手续,但不会通知抵押预告登记权利人。购房人基于税费、房屋质量问题、与开发商之间的纠纷等多种原因,拖延办理过户手续甚至拒绝办理房屋产权登记的情况时有发生。如果购房人拒绝办理产权登记,预告登记权利人是否要提起行为之诉要求办理抵押权登记?
《民法典担保制度司法解释系列解读之四“关于担保物权”部分重点条文解读》明确:“虽然当事人办理的只是抵押预告登记而非抵押登记,但在诉讼过程中经人民法院审查具备办理抵押登记的条件,预告登记权利人即可主张已经取得抵押权,而无须判决认定预告登记权利人只有在办理抵押登记后才能主张抵押权。”按照该条解读,无需预告登记权利人办理抵押登记即可主张抵押权,虽然该种做法在一定程度上减轻当事人讼累,但是在没有进行抵押登记的条件下确认抵押预告权利人享有抵押权是否突破物权登记生效主义原则,还有待商榷。
抵押登记与抵押预告登记之间关系“若即若离”。抵押登记和抵押预告登记在权属性质、法律效力上均存在差异,但是如抵押预告登记转为抵押登记,抵押登记的时间为抵押预告登记的时间,但严格来说办理抵押预告登记时其并不具有优先受偿的效力,且不动产查询信息亦未对抵押预告登记及抵押登记作出明显区分,查询信息均显示为“一般抵押”,该种做法在一定程度上凸显了抵押预告登记的效力,弱化了抵押权的物权属性。
三、抵押权预告登记解析
(一) 预告登记的权利基础
预告登记是德国中世纪民法创立的制度,[注5]发端于早期普鲁士法的“异议登记”,后为奥地利、德国等民法所采纳,并为日本法所继受。[注6]抵押权预告登记在预告登记的基础上派生,本质上为了保障抵押权实现的权利,而并非物权。《民法典担保制度司法解释系列解读之四“关于担保物权”部分重点条文解读》亦明确“预告登记是指在本登记无法办理时当事人为确保将来取得物权而办理的一种特殊登记。”由此看来预告登记与本登记存在根本性差异,其债权的属性更为明显,只不过是通过登记的外观来设定权利并予以体现。
为了在一定成度上给予作为贷款方的银行及其他金融机构以一定程度的保障,抵押预告登记制度成为为房屋办理预售许可至正式办理本登记期间的过渡制度,由于商品房预售制度本身发展不成熟,房地产开发企业逾期交房、因无法偿还贷款导致在建工程及土地使用权无法解押办理产权登记、房屋质量与合同约定明显不符的现象司空见惯,加之对抵押预告登记的不同理解,导致抵押预告登记的在司法实践中存在争议。
(二) 预告登记具有对抗效力,包括对第三人的对抗效力以及对执行的对抗效力
预购商品房办理抵押权预告登记后,预告登记权利人可以此排除购房人在处分该预购商品房的效力。原则上物权相对于债权而言具有排他性、绝对性,而此处却赋予预告登记以对抗物权的效力,可能也是不少学者认为预告登记本身兼具物权和债权的双重属性的原因之一。
预告登记具有对执行的对抗效力,预告登记权利人有权主张停止处分异议或者或排除执行异议,预告登记排除执行的效力相对于相对于《最高人民法院关于人民法院办理执行异议和复议案件若干问题的规定(2020)修正》(以下简称《执行异议和复议规定》)第二十九条[注7]的规定相对而言更为强势,没有对是否是唯一住房提出要求,亦不要求房屋性质为住宅。换言之,办理预告登记的商业用房可以办理预告登记为由排除执行,如果未办理预告登记,其援引《执行异议和复议规定》排除对商业用房的执行存在难度。
(三) 抵押预告登记具有保障抵押顺位及债权实现的效力
购房人购买的预售房屋办理抵押预告登记后,案涉房屋不能未经抵押预告登记权利人的同意设定其他权利,抵押权的实现具有期待利益。
四、预告抵押权利人救济途径
(一) 抵押预告登记权利人可以强化房地产开发企业的通知义务
即使《民法典》出台后在一定条件下赋予抵押预告登记优先受偿的效力,但是抵押预告登记权利人仍处于相对被动的状态。房地产开发企业与银行等金融机构会形成合作关系,房地产开发企业向在某银行开户、引荐购房人至相应的银行贷款;而银行通过向购房人发放贷款获取贷款利息收入,所以通常很多诉讼中银行基于未来的合作可能不会考虑追加购房人作为被告,更不会以房地产开发企业未通知办理过户登记等事项要求房地产开发企业承担违约责任,通常是督促购房人承担主动配合办理产权登记的义务,购房人不配合的条件下银行只能通过诉讼解决,如购房人未逾期还款且不配合办理产权登记,房地产开发企业亦未尽合理的通知义务,抵押预告登记的有效性则存在不确定性,导致银行等金融机构陷于不利地位。如果能够强化房地产开发企业的通知义务,在案涉房屋满足产权登记时及时通知至银行等金融机构,通知本身会督促银行及金融机构办理并注意抵押登记事宜,督促其行使诉讼权利,从而在一定程度上抵押权实现优先受偿。
(二) 区分抵押预告登记失效的不同情形,明确各方过错对抵押登记失效的不同影响
现《民法典》第九十条“债权消灭或者自能够进行不动产登记之日起九十日内未申请登记的,预告登记失效”中并未明确债权未能在规定时间内申请登记的原因归责于哪一方。司法实践中,如果非债权人原因导致未在规定时间内申请不动产登记,法院通常都会支持预告登记权利人对案涉房屋拍卖或折价款享有优先受偿权的诉请,可能是从公平的角度出发认为抵押预告登记权利人承担丧失优先受偿权的法律后果不公平,违背实质正义,但是单纯从法律规定来看,该规定适用无过错责任原则,不应该以一方是否有过错作为判断抵押预告登记是否有效的标准。
为了保障抵押登记权利人的利益,明确权责划分,督促预告登记权利人及时行使权利,可以将过错责任引入该条规定,具体分为因抵押预告登记权利人原因未在规定时间内申请不动产登记的,预告登记失效,同时也要设定最长保护期间,因为预告登记的强大效力长时间存续反而会限制物权本身的效力,亦会阻碍所有权的流通。
综上,《民法典》出台后在一定条件下赋予抵押预告登记优先受偿权的效力,但是司法实践中对于抵押预告登记的效力认定、以及享有抵押登记的时间认定上在法学理论和实践中仍存在偏差,可考虑将过错责任引入抵押预告登记效力的规定,督促抵押预告权利人行使权利。
上下滑动查看全部
【 特别声明:本篇文章所阐述和说明的观点仅代表作者本人意见,仅供参考和交流,不代表本所或其律师出具的任何形式之法律意见或建议。】