

前 言
税务听证制度是税收法治体系中保障纳税人合法权益的关键环节,其通过税务稽查听证与税务行政复议听证两大程序,为纳税人提供了不同阶段的权利救济路径。
本文基于相关法律法规,系统梳理并分析税务领域中两大程序的适用范围、程序要求、时限规定及听证结果等核心内容与关键要点,为企业在面临税务稽查或行政复议时,准确理解自身权利、规范参与听证流程、依法维护合法权益提供参考。
目 录
一、税务稽查中的听证程序
(一) 税务稽查听证的适用范围
(二) 税务稽查听证的时限
(三) 税务稽查听证的现场程序
(四) 税务稽查听证的结果
二、税务行政复议中的听证程序
(一) 税务行政复议听证的适用范围
(二) 税务行政复议听证的程序要求
(三) 税务行政复议听证的结果
三、结语
Part01.
税务稽查中的听证程序
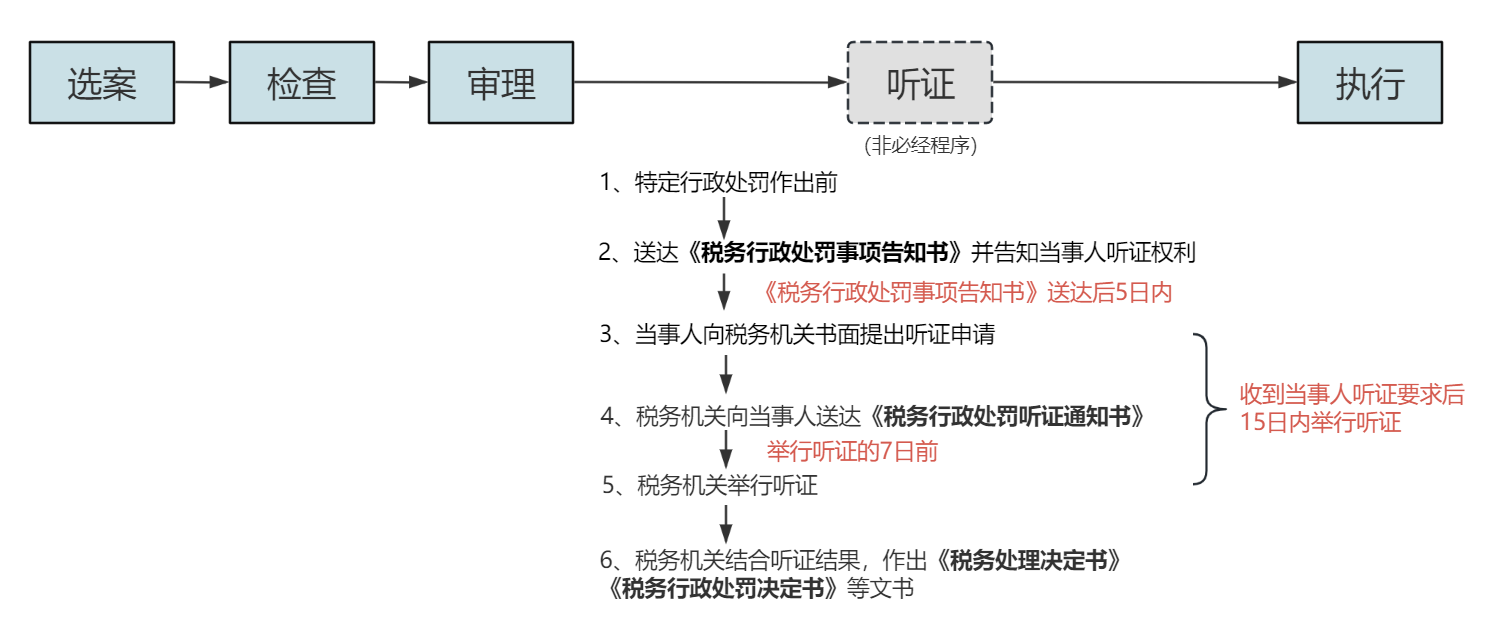
税务稽查中的听证程序,其流程图如下:

(一) 税务稽查听证的适用范围
《行政处罚法》包括了行政处罚听证程序的一般性规定,《税务行政处罚听证程序实施办法(试行)》对税务听证的适用范围作出了具体规定。
《行政处罚法》第63条第1款规定:“行政机关拟作出下列行政处罚决定,应当告知当事人有要求听证的权利,当事人要求听证的,行政机关应当组织听证:较大数额罚款;没收较大数额违法所得、没收较大价值非法财物;降低资质等级、吊销许可证件;责令停产停业、责令关闭、限制从业;其他较重的行政处罚;法律、法规、规章规定的其他情形。”
《税务行政处罚听证程序实施办法(试行)》第3条规定:“税务机关对公民作出2000元以上(含本数)罚款或者对法人或者其他组织作出1万元以上(含本数)罚款的行政处罚之前,应当向当事人送达《税务行政处罚事项告知书》,告知当事人已经查明的违法事实、证据、行政处罚的法律依据和拟将给予的行政处罚,并告知有要求举行听证的权利。”
当事人未申请的,不启动听证程序。
(二) 税务稽查听证的时限
1.申请时间:《税务行政处罚听证程序实施办法(试行)》第4条规定:“要求听证的当事人,应当在《税务行政处罚事项告知书》送达后3日内向税务机关书面提出听证;逾期不提出的、视为放弃听证权利。”
虽《行政处罚法》第64条第1款规定:“当事人要求听证的,应当在行政机关告知后五日内提出。”针对税务听证,应在《税务行政处罚事项告知书》送达后3日内提出。
2.举行时间:《税务行政处罚听证程序实施办法(试行)》第5条:“税务机关应当在收到当事人听证要求后15日内举行听证,并在举行听证的7日前将《税务行政处罚听证通知书》送达当事人,通知当事人举行听证的时间、地点、听证主持人的姓名及有关事项。
当事人由于不可抗力或者其他特殊情况而耽误提出听证期限的,在障碍消除后5日以内,可以申请延长期限。申请是否准许,由组织听证的税务机关决定。”
(三) 税务稽查听证的现场程序
1.听证公开:除涉及国家秘密、商业秘密或者个人隐私依法予以保密外,听证公开举行;
2.主持人主持:当事人认为主持人与本案有直接利害关系的,有权申请回避;
3.自行参加或委托代理人参加:当事人可以亲自参加听证,也可以委托一至二人代理;
4.申辩和质证:举行听证时,调查人员提出当事人违法的事实、证据和行政处罚建议,当事人进行申辩和质证。
5.听证终止:当事人及其代理人无正当理由拒不出席听证或者未经许可中途退出听证的,视为放弃听证权利,行政机关终止听证。
6.听证笔录:听证应当制作笔录,笔录应当交当事人或者其代理人核对无误后签字或者盖章。当事人或者其代理人拒绝签字或者盖章的,由听证主持人在笔录中注明。
(四) 税务稽查听证的结果
听证结束后,行政机关应当根据听证笔录,依照《行政处罚法》第五十七条的规定,作出决定。不能在案卷之外,以当事人不知道或者没有论证的事实作为行政决定的依据,否则行政裁决无效。
税务听证程序后形成的结果,也即税务稽查过程审理程序结束后的结果,即税务机关出具《税务处理决定书》、《税务行政处罚决定书》、《不予税务行政处罚决定书》、《税务稽查结论》等。
Part02.
税务行政复议中的听证程序
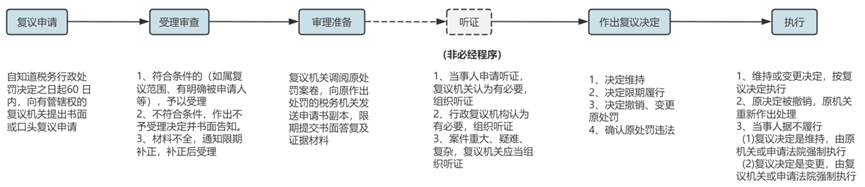
复议听证的流程图如下:

(一) 税务行政复议听证的适用范围
《行政复议法(2023修订)》《行政复议普通程序听证办法》明确了行政处罚复议程序中关于听证的一般性规定,《税务行政复议规则》对税务复议听证作出了具体规定。
根据《行政复议法(2023修订)》第50条、《行政复议普通程序听证办法》第3条,适用听证的情形如下:
1.审理重大、疑难、复杂的行政复议案件,行政复议机构应当组织听证。具体包括:①涉及国家利益、重大社会公共利益的;②涉及群体性纠纷或者社会关注度较高的;③涉及新业态、新领域、新类型行政争议,案情复杂的;④被申请人定案证据疑点较多,当事人对案件主要事实分歧较大的;⑤法律关系复杂的;⑥其他重大、疑难、复杂案件。
2.行政复议机构认为有必要听证,或者申请人请求听证的,行政复议机构可以组织听证。
(二) 税务行政复议听证的程序要求
1.提出税务行政复议听证申请
针对申请人提出听证申请,行政复议机构认为有必要而启动的听证,现行法律未对此事当事人申请听证的提出时间设定统一期限。
根据《行政复议普通程序听证办法》第2条“本办法所称行政复议听证,是指行政复议机构适用普通程序办理行政复议案件时,组织涉案人员通过陈述、申辩、举证、质证等形式,查明案件事实的审理过程。”而复议机关办理案件在受理申请后,因此可知当事人可在行政复议案件受理后,并至少在行政复议决定作出前提出听证申请。当事人应按照各地区的具体规定时限内申请听证。
2.提前通知听证时间、地点、事项等信息
根据《行政复议法(2023修订)》第51条、《行政复议普通程序听证办法》第4条:行政复议机构组织听证的,应当于举行听证的5个工作日前将听证的时间、地点和拟听证事项书面通知当事人。行政复议机构举行听证前决定变更听证时间、地点的,应当及时告知当事人,并说明理由。
根据《税务行政复议规则》第66条“行政复议机构决定举行听证的,应当将举行听证的时间、地点和具体要求等事项通知申请人、被申请人和第三人。第三人不参加听证的,不影响听证的举行。”
3.委托代理(非必须)
根据《行政复议普通程序听证办法》第5条,申请人、第三人委托代理人参加听证的,应当在听证开始前提交授权委托书。申请人、第三人人数众多且未推选代表人的,行政复议机构可以视情况要求其推选代表人参加听证。代表人参加听证的,应当在听证开始前提交代表人推选材料。申请人、第三人推选不出代表人的,行政复议机构可以在申请人、第三人中指定代表人。
4.缺席听证
根据《行政复议普通程序听证办法》第4、6条,接到听证通知书后,申请人、第三人不能按时参加听证的,应当及时告知行政复议机构并说明理由。当事人无正当理由拒不参加听证的,视为放弃听证权利,行政复议机构进行缺席听证。
5.听证公开
根据《税务行政复议规则》第67条,听证应当公开举行,但是涉及国家秘密、商业秘密或者个人隐私的除外。
6.听证记录与回避
根据《行政复议普通程序听证办法》第7条,行政复议机构应当指定一名行政复议人员任主持人,两名以上行政复议人员任听证员,一名记录员制作听证笔录。当事人认为主持人、听证员、记录员与案件有直接利害关系要求回避的,由行政复议机构决定。
7.线上听证
根据《行政复议普通程序听证办法》第16条,同时符合下列各项条件的,行政复议机构可以采取线上视频方式举行听证:①各方当事人均同意采取线上视频方式举行听证;②案件不涉及国家秘密、商业秘密、个人隐私或者可能危及国家安全、公共安全、社会稳定的情形;③听证参加人具备参与在线听证的技术条件和能力,包括具备上传和接收证据材料、进行线上电子签名确认等技术条件;④不需要证人现场作证和鉴定人、勘验人现场发表意见;⑤不存在必须通过现场核对相关证据材料才能够查清案件事实的情形。
(三) 税务行政复议听证的结果
根据《行政复议法(2023修订)》第61条、《行政复议普通程序听证办法》第19条、《税务行政复议规则》第75、69条,经过听证的行政复议案件,行政复议听证笔录应当附卷,作为行政复议机构审理案件的依据之一。行政复议机关应当根据听证笔录、审查认定的事实和证据,依法作出行政复议决定。
Part03.
结 语
税务稽查听证聚焦于行政处罚作出前,通过明确适用范围、时限要求与现场流程,让纳税人在税务机关作出关键处理决定前,得以充分陈述、质证,从源头防范程序瑕疵;税务行政复议听证则立足于处罚决定作出后,针对重大复杂等特定案件,进一步通过听证查清事实、化解争议,为纳税人提供再一次的权利保障机会。
对于企业而言,深入理解两类听证程序的适用场景、启动条件与核心规则,既是应对税务争议的重要前提,也是依法维护自身合法权益的必要基础。在实际涉税事务中,企业若面临税务稽查或对行政复议结果存疑,应准确把握听证申请时限,规范准备听证材料,积极参与听证过程,充分行使陈述申辩与举证质证权。这不仅有助于企业在个案中维护自身权益,更能推动税收执法与争议解决的规范化、透明化,最终实现企业合规经营与税收法治建设的良性互动。
【 特别声明:本篇文章所阐述和说明的观点仅代表作者本人意见,仅供参考和交流,不代表本所或其律师出具的任何形式之法律意见或建议。】
